
چطور دخل و خرجمان را کنترل کنیم؟

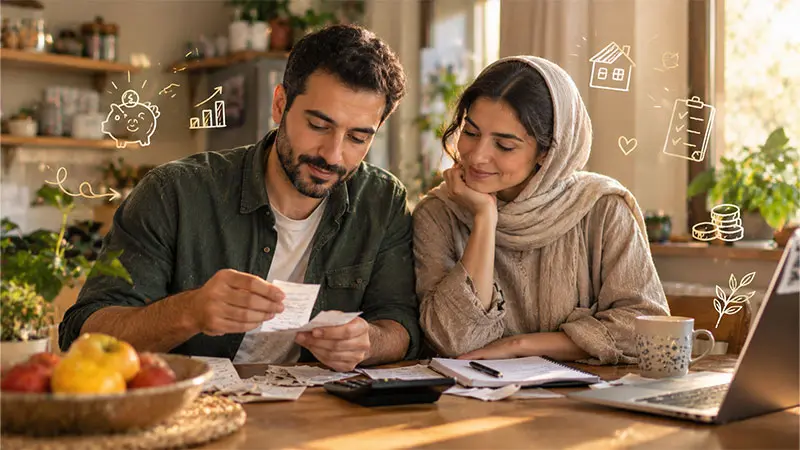
نی نی سایت: تصور کنید ابتدای ماه حقوق دریافت کردهاید و با خودتان میگویید این بار قرار است بهتر پسانداز کنید. اما چند هفته بعد، با پرداخت اجاره، خریدهای روزمره، هزینه مدرسه بچهها و چند خرج پیشبینینشده، متوجه میشوید بخش زیادی از درآمدتان تمام شده است. شاید حتی دقیق ندانید پولتان کجا خرج شده است.
این موقعیت برای بسیاری از خانوادهها، مخصوصا این روزها که گرانی و تورم سر به فلک کشیده آشناست. راهحل لزوماً بیشتر کردن درآمد یا حذف تمام تفریحات نیست؛ گاهی لازم است یاد بگیریم پولی را که داریم، آگاهانهتر مدیریت کنیم.
بودجهبندی مالی خانواده یعنی مشخص کنیم درآمدمان چقدر است، پول در چه بخشهایی خرج میشود و چگونه میتوانیم هم هزینههای ضروری را پوشش دهیم و هم برای آینده پسانداز کنیم. این مهارت با تمرین و چند عادت ساده قابل یادگیری است و شاید نتواند همه مشکلات ما را حل کند اما حداقل می تواند بخشی از آن را کم کند.

۱. اول بفهمید پول خانواده کجا میرود
قبل از اینکه تصمیم بگیرید کدام هزینهها را کاهش دهید، بهتر است دستکم یک ماه تمام مخارج خانواده را ثبت کنید. اگر امکان دارد، صورتحسابها و هزینههای چند ماه گذشته را هم بررسی کنید تا مخارج فصلی یا نامنظم از قلم نیفتند.
هزینهها را میتوانید در چند گروه قرار دهید:
- هزینههای ضروری: اجاره یا قسط خانه، خوراک، قبوض، رفتوآمد و درمان
- هزینههای فرزندان: مدرسه، پوشاک، کلاسها و وسایل موردنیاز
- هزینههای متغیر: خریدهای غیرضروری، رستوران، سرگرمی و سفارش غذا
- هزینههای نامنظم: تعمیرات، هدایا، بیمه، سفر و مخارج مناسبتی
- پسانداز و بازپرداخت بدهی: پول کنارگذاشتهشده برای آینده و اقساط
حتی خریدهای کوچک روزانه را ثبت کنید. گاهی مبلغ هر خرید ناچیز به نظر میرسد، اما مجموع آنها در پایان ماه قابل توجه است.
۲. درآمد واقعی خانواده را محاسبه کنید
برای بودجهبندی، درآمدی را در نظر بگیرید که واقعاً در اختیار خانواده قرار میگیرد؛ یعنی مبلغ دریافتی پس از کسر کسورات و تعهدات مربوط.
اگر درآمد اعضای خانواده متغیر است یا از کار آزاد به دست میآید، بهتر است میانگین درآمد ماههای گذشته را محاسبه کنید و برای ماههای کمدرآمد نیز برنامه داشته باشید. هزینههای ضروری را بر اساس درآمدی تنظیم کنید که با احتمال بیشتری قابل اتکاست، نه بهترین ماه کاری.
سپس مجموع درآمد را از مجموع هزینهها کم کنید. اگر نتیجه منفی است، باید درباره کاهش برخی مخارج، زمانبندی پرداختها یا راههای افزایش درآمد تصمیم بگیرید. اگر مبلغی باقی میماند، برای آن هدف مشخص تعیین کنید.
۳. برای هر بخش سقف هزینه تعیین کنید
پس از شناخت مخارج، یک بودجه ماهانه واقعبینانه بنویسید. لازم نیست از همان ابتدا حسابداری پیچیدهای انجام دهید؛ یک دفتر، فایل اکسل یا اپلیکیشن ساده هم کافی است.
برای مثال، فرض کنید درآمد ماهانه خانواده ۶۰ میلیون تومان است. میتوانید بودجهای آزمایشی به شکل زیر تنظیم کنید:
|
بخش هزینه |
مبلغ نمونه |
|
مسکن و قبوض |
۱۸ میلیون تومان |
|
خوراک و اقلام ضروری |
۱۲ میلیون تومان |
|
رفتوآمد و هزینههای فرزندان |
۸ میلیون تومان |
|
درمان و سایر مخارج ضروری |
۵ میلیون تومان |
|
تفریح و خریدهای اختیاری |
۵ میلیون تومان |
|
پسانداز و صندوق اضطراری |
۶ میلیون تومان |
|
هزینههای نامنظم و پیشبینینشده |
۶ میلیون تومان |
|
مجموع |
۶۰ میلیون تومان |
این ارقام صرفاً یک مثال آموزشی هستند، نه نسخهای مناسب برای همه خانوادهها. سهم هر بخش باید بر اساس درآمد، هزینه مسکن، تعداد اعضای خانواده، بدهیها و شرایط زندگی تعیین شود.
۴. پسانداز را به آخر ماه موکول نکنید
یکی از اشتباهات رایج این است که خانواده تصمیم میگیرد هرچه در پایان ماه باقی ماند، پسانداز کند. اما در عمل ممکن است پولی باقی نماند.
بهتر است پسانداز را از ابتدا در بودجه قرار دهید؛ حتی اگر مبلغ آن کم باشد. برای مثال، میتوانید پس از دریافت درآمد، مبلغ مشخصی را به حسابی جداگانه منتقل کنید. اگر درآمدتان متغیر است، مبلغ ثابت کوچکی تعیین کنید یا درصدی از هر دریافتی را کنار بگذارید.
اولین هدف میتواند تشکیل یک صندوق اضطراری برای هزینههای ناگهانی مانند درمان، تعمیر وسایل ضروری یا کاهش موقت درآمد باشد. این ذخیره کمک میکند برای هر اتفاق پیشبینینشده مجبور به قرض گرفتن نشوید.
۵. درباره پول با همسر و اعضای خانواده صحبت کنید
بودجهبندی زمانی مؤثرتر است که اعضای بزرگسال خانواده درباره اولویتها توافق داشته باشند. اگر یک نفر برای پسانداز تلاش کند و نفر دیگر از برنامه خبر نداشته باشد، احتمال اختلاف و شکست برنامه بیشتر میشود.
ماهانه زمانی کوتاه برای بررسی درآمد، هزینهها و هدفهای مالی در نظر بگیرید. درباره موضوعاتی مانند خریدهای بزرگ، هزینههای فرزندان، تفریح و پسانداز گفتوگو کنید. هدف، کنترل کردن یکدیگر نیست؛ بلکه تصمیمگیری مشترک درباره منابع محدود خانواده است.
اگر فرزندتان به سن مناسبی رسیده، میتوانید با مثالهای ساده به او یاد بدهید میان نیاز و خواسته تفاوت بگذارد و برای خریدهای دلخواهش پسانداز کند.
۶. بودجه را هر هفته بررسی کنید
بودجهای که فقط ابتدای ماه نوشته شود، بهتنهایی کافی نیست. هفتهای یکبار هزینههای واقعی را با برنامه مقایسه کنید. اگر در یک بخش بیشتر خرج کردهاید، علت را پیدا کنید و برای هفتههای بعد تغییر لازم را انجام دهید.
اگر بودجه در عمل قابل اجرا نیست، به جای سرزنش خودتان، آن را اصلاح کنید. ممکن است هزینه خوراک کمتر از واقع برآورد شده باشد یا پرداخت یک قسط با زمان دریافت درآمد هماهنگ نباشد. برنامه مالی باید با زندگی واقعی سازگار باشد.
جمعبندی
یادگیری بودجهبندی مالی خانواده از ثبت دقیق درآمد و هزینهها شروع میشود. بعد از آن، باید برای بخشهای مختلف سقف هزینه تعیین کنید، پسانداز را در برنامه بگنجانید و بهطور منظم عملکرد بودجه را بررسی کنید. لازم نیست از همان ابتدا همهچیز بینقص باشد؛ استمرار و اصلاح تدریجی مهمتر از اجرای یک برنامه سختگیرانه و کوتاهمدت است.
شما در خانوادهتان چطور هزینهها را مدیریت میکنید؟ دفتر و اکسل، اپلیکیشن یا حسابوکتاب ذهنی؟ تجربهتان را با دیگران به اشتراک بگذارید.
سوالات متداول
بودجهبندی مالی خانواده را از کجا شروع کنیم؟
از ثبت تمام درآمدها و هزینهها برای یک ماه شروع کنید. سپس مخارج را دستهبندی کنید و برای ماه بعد سقف واقعبینانهای تعیین کنید.
اگر درآمد خانواده کم باشد، باز هم بودجهبندی فایده دارد؟
بله. بودجهبندی درآمد را بیشتر نمیکند، اما کمک میکند اولویت هزینههای ضروری مشخص شود، پرداختها بهتر زمانبندی شوند و از مخارج قابلاجتناب آگاه شوید.
چه مقدار از درآمد را باید پسانداز کنیم؟
یک درصد ثابت برای همه خانوادهها مناسب نیست. ابتدا هزینههای ضروری و بدهیها را در نظر بگیرید و با مبلغی شروع کنید که واقعاً توان کنار گذاشتن آن را دارید؛ سپس بهتدریج آن را افزایش دهید.
اگر از بودجه ماهانه بیشتر خرج کردیم، چه کنیم؟
علت را بررسی کنید؛ شاید هزینهای ضروری پیشبینی نشده یا سقف تعیینشده واقعبینانه نبوده است. بودجه را اصلاح کنید و در صورت امکان، هزینههای اختیاری بخشهای دیگر را متناسب با آن تنظیم کنید.


